Pressmeddelande
Hushåll styr mot nya bundna bolån
Senast uppdaterad: 2026-10-27
Hushållen väljer främst rörliga bolån när de tecknar nya avtal, men andelen rörligt har sjunkit något under hösten. Sett över de senaste fyra åren har andelen rörliga nya bolån fördubblats, visar ny statistik SCB.
I somras nådde andelen nya rörliga bolåneavtal nästan 87 procent. I september sjönk andelen rörligt till 77 procent, enligt den senaste finansmarknadsstatistiken.
– En något högre andel hushåll väljer bundna bolån i september. Men, sett över en längre period är förändringen av bindningstider på nya avtal tydlig. Andelen nya bolåneavtal med rörlig ränta ökade från 37 procent i januari 2022 till 77 procent i september i år, säger Olha Borgelin, statistiker på SCB.
Bindningstider för hushållens bolån, nya avtal, andel i procent
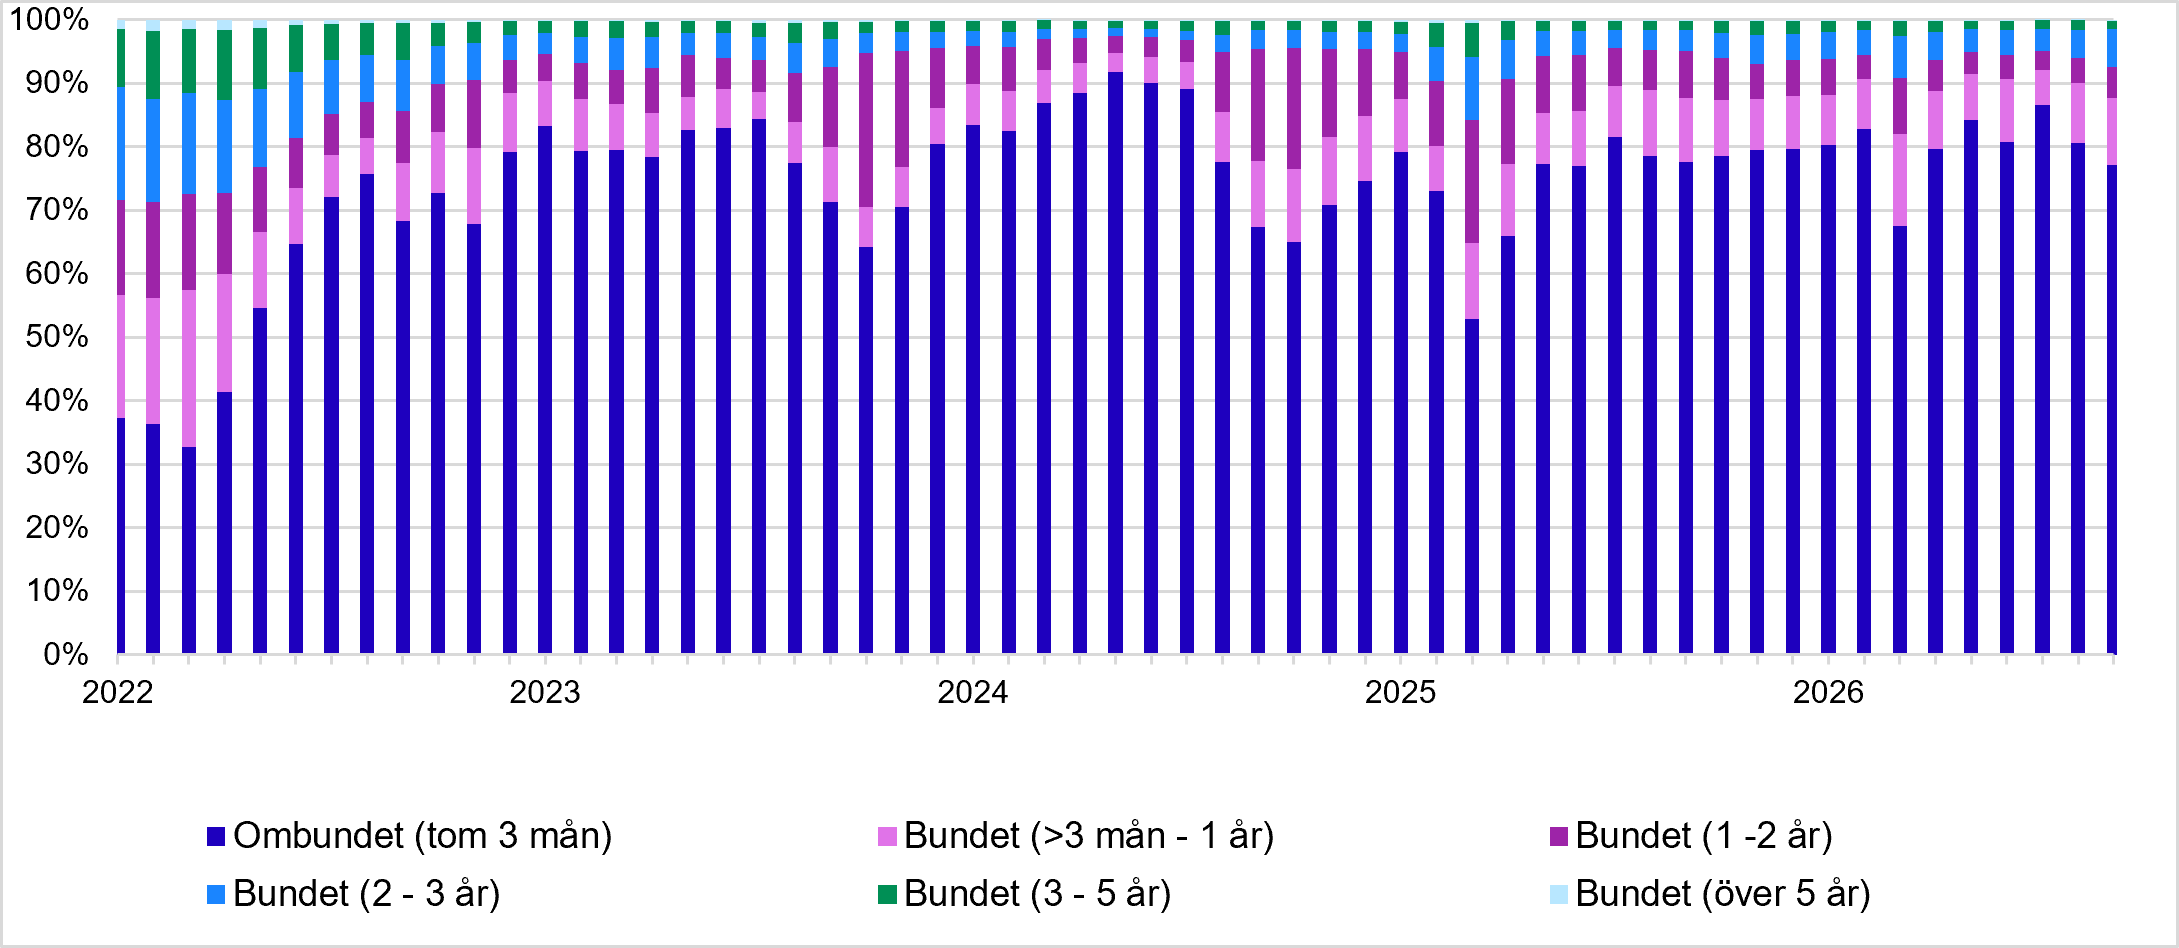
Rörligt eller bundet är ofta den stora frågan när hushåll ska teckna nya avtal för sina bolån. Hushållen kan ha olika förväntningar om ränteförändringar. Under de senaste åren har det också funnits perioder när de bundna bolåneräntorna legat lägre än den rörliga bolåneräntan.
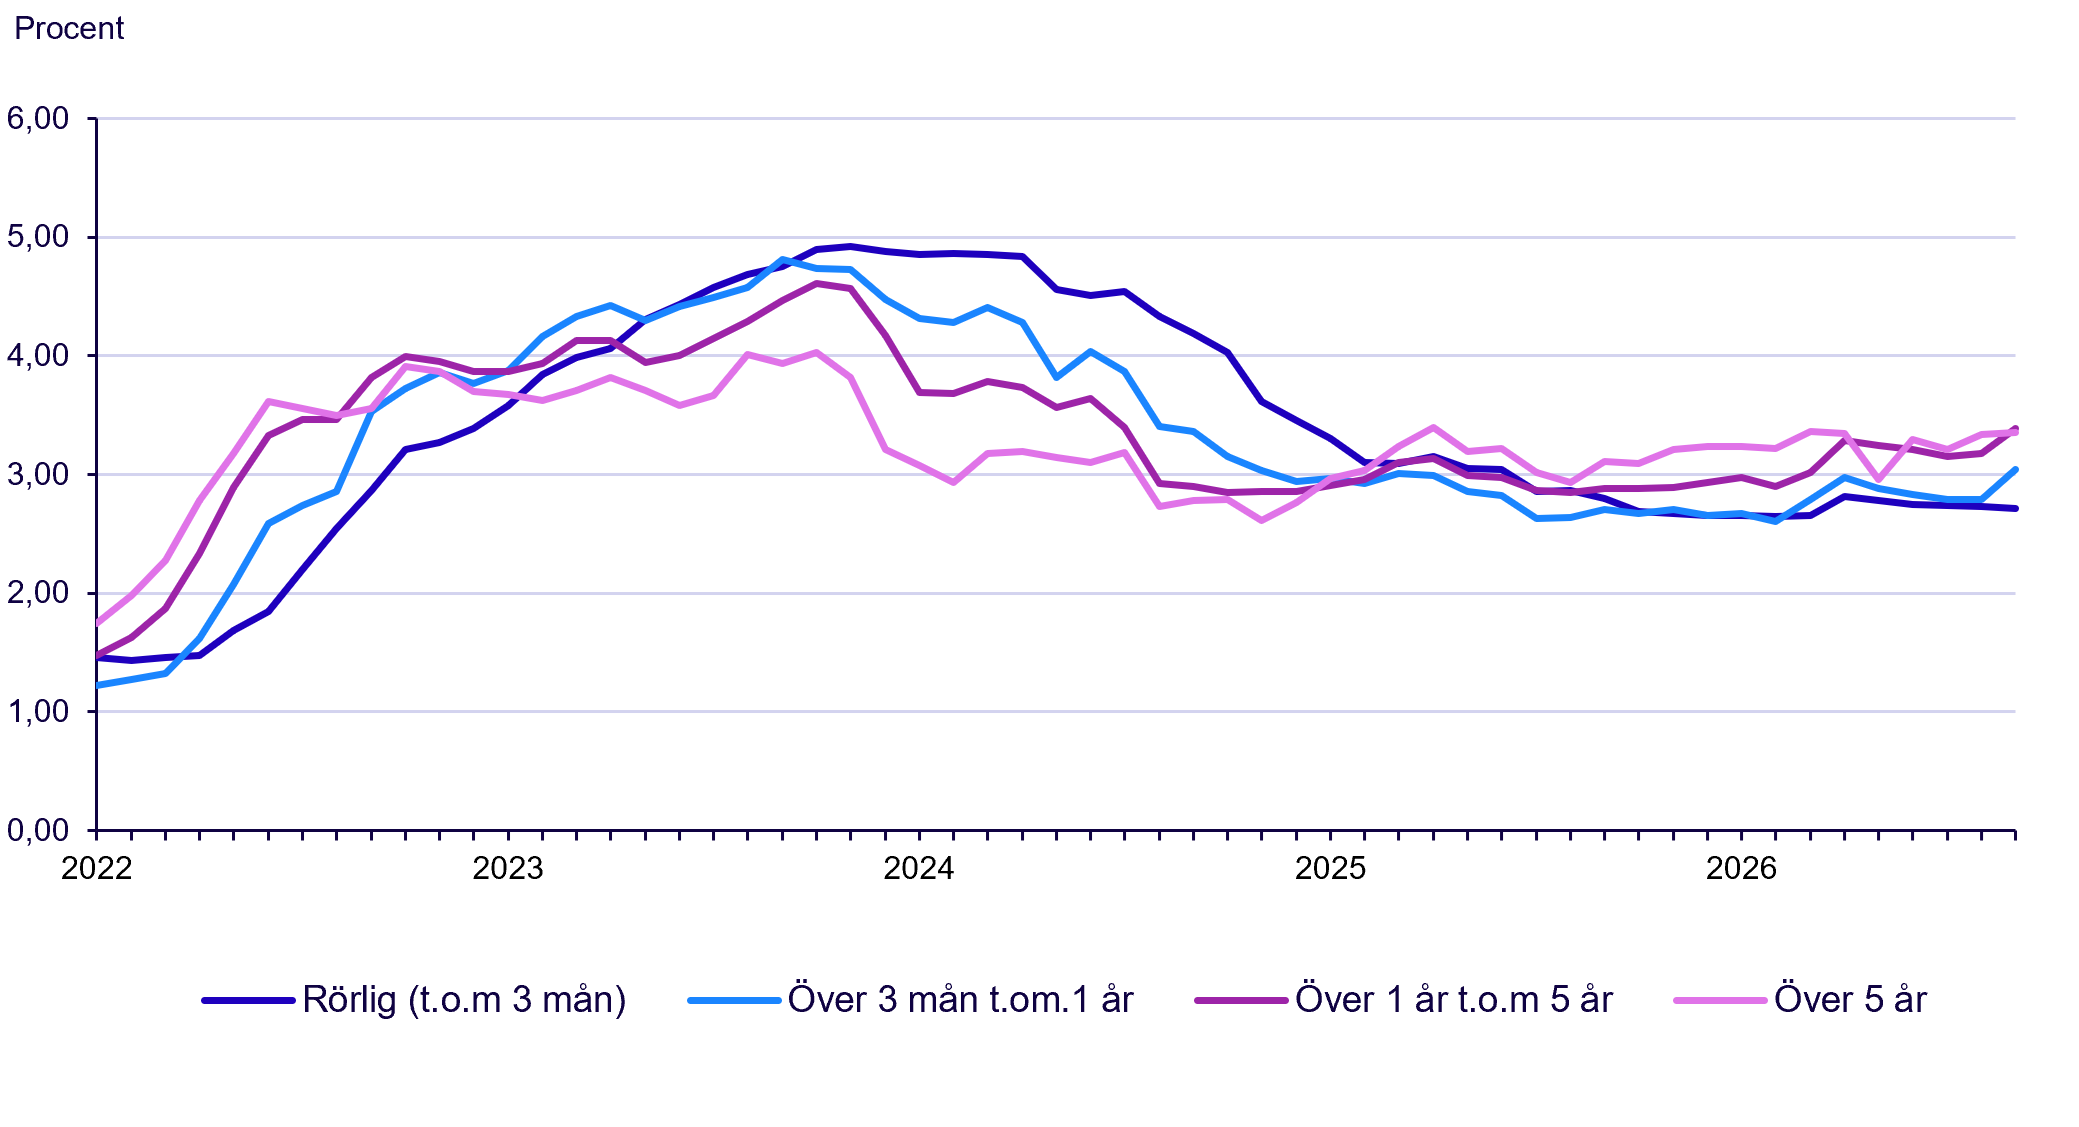
I fjol minskade ränteskillnaden mellan rörliga och bundna bolåneräntor. Nu ligger räntenivån för nya rörliga bolåneavtal återigen lägre jämfört med bolån med bindningstider.
Över 3 procent
I september var den genomsnittliga räntan för nya bundna bolån på mellan 1 och 5 år 3,39 procent. Samtidigt låg den rörliga räntan för nya bolåneavtal på 2,72 procent.
– Räntan på nya bundna bolån med en bindningstid på upp till ett år ligger nu på över 3 procent, senast den gjorde det var i mars 2025, säger Edvin Dahl, statistiker på SCB.
Hushåll som väljer bundna nya bolåneavtal föredrar korta löptider. Före 2022 var det vanligast att hushåll som hade bundna bolån valde löptider på 2 till 3 år. Nu väljer hushållen främst räntebindningstider på upp till 1 år.
Bolåneräntor till hushållen fördelat på bindningstider, nya avtal, januari 2022 till september 2026
Under hösten ökade utlåningen till hushållen. Totalt uppgick hushållens lån till drygt 5 270 miljarder kronor i september, varav bolånen stod för cirka 4 366 miljarder kronor.
Fakta: Om statistiken
Med bostadslån avses lån från monetära finansinstitut till hushåll med småhus, ägarlägenheter eller bostadsrätter som säkerhet.
Monetära finansinstitut (MFI) består av banker, bostadsinstitut, finansbolag, kommun- och företagsfinansierande institut, monetära värdepappersbolag och monetära investeringsfonder (penningmarknadsfonder).
Bostadslån ges i praktiken endast ut av banker och bostadsinstitut.
Till hushåll räknas även företagarhushåll (egenföretagare). Hushållens icke-vinstdrivande organisationer räknas inte in.
Med nya avtal menas avtal som ingåtts mellan instituten och kunden under den aktuella månaden. Här ingår alla finansiella avtal där villkor som påverkar räntan på in- eller utlåning för första gången bestäms. Dessutom ingår omförhandlingar av existerande lån och flytt av lån.
Förändringar i rörlig ränta (automatiska justeringar) från instituten betraktas ej som nya avtal.
Länkar
Bundna bolåneräntor forsätter stiga
Hushåll använder nytt bolånetak
Fler nyheter, pressmeddelande och artiklar från SCB